
En el ecosistema digital de 2026, la economía globalizada exige que los profesionales independientes, trabajadores remotos, desarrolladores de software y pequeños comercios en el Perú y América Latina cuenten con herramientas financieras tan dinámicas como sus clientes. Ya no basta con depender de las transferencias bancarias tradicionales SWIFT, cuyas demoras de hasta cinco días hábiles y comisiones de corresponsalía erosionan los márgenes de ganancia. Las billeteras digitales internacionales se han convertido en el puente financiero definitivo, y dentro de este selecto grupo, la plataforma del grupo Paysafe destaca por su versatilidad en pagos transfronterizos, comercio electrónico y ecosistemas de alta velocidad. Si buscas optimizar la forma en que recibes honorarios del exterior, esta guía exhaustiva te enseñará el verdadero potencial de esta plataforma.
Para el mercado peruano y latinoamericano, la gestión eficiente de capital multidivisa —ya sea en dólares estadounidenses (USD), euros (EUR) o nuevos soles (PEN)— representa una ventaja competitiva clave. Ya sea que operes como un freelancer que factura servicios de diseño a agencias en Norteamérica, un comerciante digital que integra pasarelas de cobro, o un entusiasta del trading y el gaming que requiere liquidez inmediata, comprender el funcionamiento técnico de esta solución y su infraestructura reduce fricciones operativas. Desde la validación KYC hasta las estrategias para minimizar costes de conversión, cada detalle cuenta para proteger tu capital frente a la volatilidad cambiaria regional.
A lo largo de este análisis técnico y estratégico profundizaremos en los mecanismos de cobro internacional, el uso de herramientas de pago instantáneo, las tarifas vigentes, los protocolos de seguridad regulados por la FCA y las mejores prácticas para conectar tus fondos con el sistema financiero peruano (BCP, Interbank, BBVA) o alternativas digitales como Yape, Plin y plataformas de intercambio P2P. Prepárate para dominar el estándar corporativo y de consumo que impulsa los pagos globales este 2026.
¿Qué es y Cómo Funciona Skrill en el Ecosistema Financiero Global y Local?
Skrill, operada por Paysafe Payment Solutions Limited y respaldada por una sólida trayectoria en el mercado de pagos digitales, es una billetera electrónica multipropósito diseñada para facilitar transacciones transfronterizas de forma instantánea. A diferencia de las cuentas bancarias tradicionales, una cuenta en esta plataforma funciona como un nodo centralizado donde puedes almacenar, enviar, recibir e intercambiar múltiples monedas fiduciarias sin necesidad de abrir cuentas físicas en el extranjero. Esta arquitectura multidivisa permite a los usuarios recibir pagos en USD o EUR y mantenerlos en su saldo nativo hasta el momento óptimo de conversión o retiro.
El funcionamiento operativo para freelancers y comercios se basa en identificadores únicos de cuenta (generalmente la dirección de correo electrónico asociada) que simplifican el proceso de facturación. En lugar de compartir datos bancarios complejos con códigos SWIFT y números de ruta internacionales, el usuario simplemente solicita el pago compartiendo su correo o generando enlaces de pago directos. Una vez que el cliente efectúa la transferencia —ya sea fondeando desde su propia cuenta en la plataforma, con tarjeta de crédito/débito o mediante métodos locales alternativos— los fondos se acreditan de forma prácticamente instantánea en el balance del receptor.
Asimismo, el ecosistema se integra de manera fluida con miles de plataformas comerciales, corredores de divisas (Forex), sitios de apuestas reguladas y ecosistemas de gaming competitivo. Esta versatilidad ha posicionado a la billetera no solo como un método de recepción de ingresos para trabajadores remotos, sino también como una pasarela de pagos versátil donde el consumidor digital puede realizar transacciones seguras con la función Skrill 1-Tap, la cual elimina la necesidad de reintroducir credenciales o autorizar manualmente cada micro-pago sucesivo, optimizando la experiencia del usuario en comercios electrónicos asociados y plataformas de entretenimiento digital.
Guía Paso a Paso con Requisitos Oficiales 2026
Abrir y configurar una cuenta profesional orientada a la recepción de pagos internacionales requiere cumplir rigurosamente con los estándares de debida diligencia y normativas internacionales de prevención de lavado de dinero (AML). A continuación, detallamos el procedimiento oficial paso a paso optimizado para usuarios en Perú y América Latina durante este 2026:
- Registro Inicial en la Plataforma: Ingresa al portal oficial o descarga la aplicación móvil desde tiendas verificadas. Completa el formulario introduciendo tu nombre legal completo (coincidente con tus documentos de identidad), país de residencia (Perú), y selecciona la moneda principal de tu cuenta (se recomienda USD o EUR para minimizar conversiones innecesarias si trabajas con clientes extranjeros).
- Configuración de Credenciales de Acceso y Seguridad: Establece una contraseña robusta de alta complejidad y procede inmediatamente a configurar tu PIN de 6 dígitos. Este código numérico será un requisito indispensable para autorizar cualquier transacción saliente, adición de tarjetas o modificación de datos sensibles.
- Proceso de Verificación de Identidad (KYC - Know Your Customer): Para desbloquear los límites operativos y habilitar todas las funciones comerciales, la plataforma exigirá la verificación biométrica. Deberás subir una fotografía clara de tu documento oficial de identidad (DNI peruano vigente o Pasaporte) y completar un reconocimiento facial en tiempo real a través de la cámara de tu dispositivo.
- Verificación de Domicilio: Adjunta un comprobante de domicilio reciente (recibo de servicios públicos como luz o agua, o un estado de cuenta bancario a tu nombre) emitido en los últimos 90 días que valide tu residencia fiscal en el país.
- Vinculación de Métodos de Fondeo y Retiro: Agrega tus tarjetas de débito/crédito Visa o Mastercard corporativas o personales, o vincula tu cuenta bancaria local para gestionar flujos de efectivo. Si buscas optimizar comisiones de retiro en Perú, recuerda que puedes complementar tu estrategia utilizando métodos alternativos P2P como Airtm o pasarelas de pago de criptoactivos.
Tabla Comparativa / Desglose de Tarifas y Comisiones
Uno de los aspectos más críticos al operar como freelancer o comercio es la estructura de costos. A continuación, presentamos un desglose detallado de las tarifas oficiales aplicadas a las operaciones más comunes dentro de la plataforma:
| Método o Transacción | Comisión Estándar | Tiempo de Procesamiento | Límites Orientativos |
|---|---|---|---|
| Recibir pagos de otro usuario | Gratuito o tarifa plana comercial baja | Instantáneo | Según nivel de cuenta (Standard / VIP) |
| Depósito / Fondeo con Tarjeta | Hasta 2.5% - 3.0% por transacción | Instantáneo | Variable según verificación KYC |
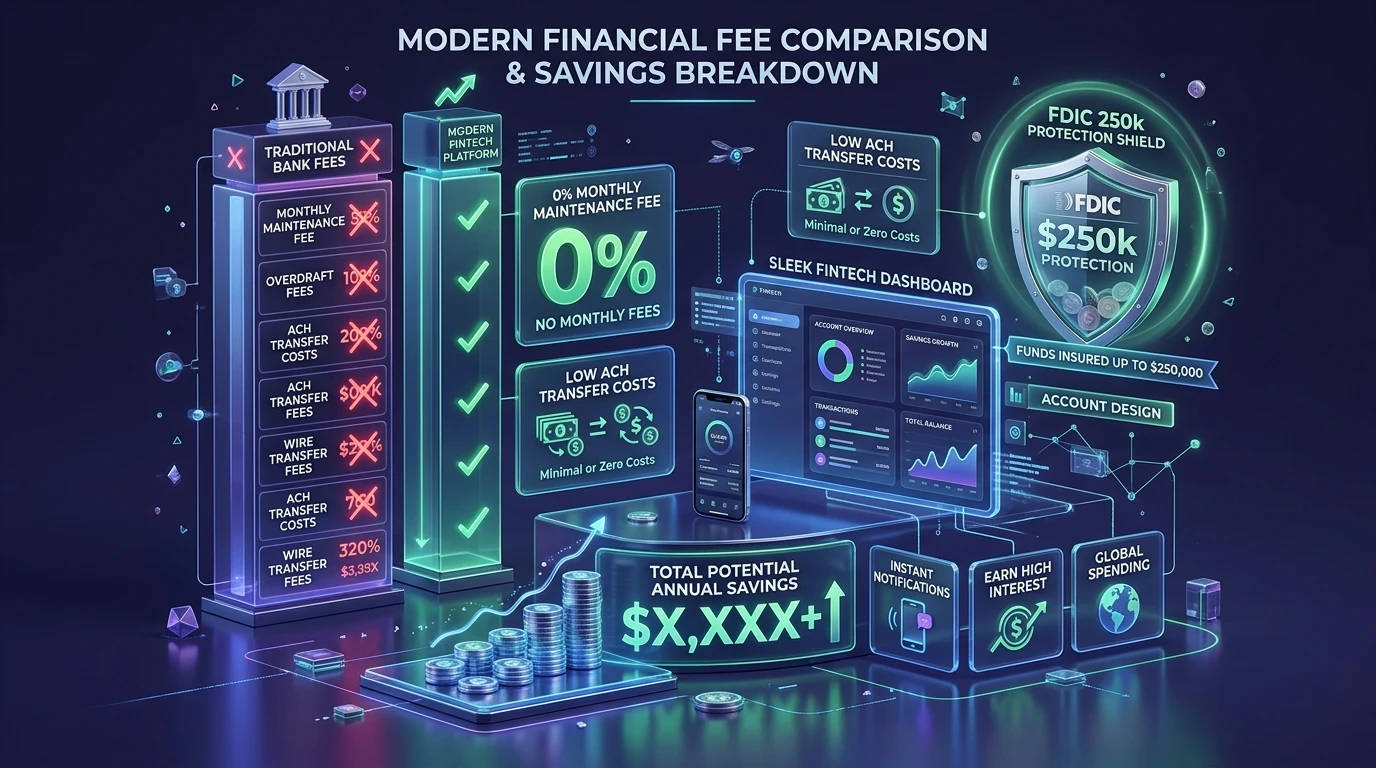
| Retiro a Cuenta Bancaria (SWIFT) | Tarifa fija aprox. $5.50 USD / 5.5% | 2 a 5 días hábiles | Sujeto a bancos corresponsales |
| Conversión de Divisas (FX) | ~3.99% sobre tasa de mercado (menor para VIP) | Instantáneo | Ilimitado dentro del saldo disponible |
| Pagos en Comercios (Skrill 1-Tap) | Gratuito para el comprador | Inmediato (1 Clic) | Configurable por el usuario |
Para profundizar en estrategias avanzadas de optimización de costes y conocer cómo reducir las tarifas de transferencia, te invitamos a revisar nuestra Guía Completa de Comisiones de Skrill 2026, donde desglosamos los beneficios exclusivos de alcanzar estatus VIP.
Consejos de Seguridad, PIN de 6 Dígitos y Licencias Regulatorias
La seguridad financiera digital no es opcional; es el pilar fundamental que garantiza la viabilidad de cualquier negocio en línea. Operar con volúmenes considerables de dinero proveniente de clientes internacionales exige cumplir estrictos estándares de protección de datos. Bajo la supervisión regulatoria de la Financial Conduct Authority (FCA) del Reino Unido bajo las Regulaciones de Dinero Electrónico de 2011, la entidad está obligada a mantener los fondos de los clientes en cuentas segregadas en instituciones financieras de primer nivel, separando por completo el dinero operativo corporativo del capital de los usuarios.
Para maximizar la protección de tu cuenta personal o de comercio, implementa las siguientes medidas de seguridad recomendadas por expertos en ciberseguridad financiera:
- Autenticación de Doble Factor (2FA): Habilita obligatoriamente la verificación en dos pasos mediante aplicaciones autenticadoras (como Google Authenticator o Authy) o códigos SMS en cada inicio de sesión y transacción crítica.
- Gestión Rigurosa del PIN de 6 Dígitos: Nunca compartas tu PIN de seguridad con terceros, soporte técnico ni supuestos asesores. Este código actúa como tu firma digital cifrada para aprobar movimientos de fondos.
- Monitoreo de Sesiones Activas: Revisa periódicamente el historial de dispositivos conectados en la sección de configuración de seguridad y cierra sesiones en equipos que ya no utilices.
- Protección contra Phishing: Verifica siempre que la URL del navegador corresponda al dominio oficial antes de introducir credenciales, y desconfía de correos electrónicos alarmantes que soliciten actualizar datos bancarios o desbloquear cuentas mediante enlaces externos.
Si deseas conocer más detalles sobre cómo estructurar tus operaciones financieras internacionales con total tranquilidad, consulta nuestra Guía Pilar de Skrill 2026.
Errores Frecuentes, Verificación KYC Rechazada y Solución de Problemas
Incluso con una interfaz optimizada, los usuarios suelen enfrentarse a ciertos obstáculos operativos durante el uso diario de la plataforma. Conocer estos escenarios de antemano te permitirá prevenir bloqueos temporales y resolver incidencias con mayor agilidad:
1. Rechazo en el Proceso de Verificación KYC
Causa común: Fotografías borrosas, reflejos de luz sobre el documento de identidad, o discrepancias menores entre los datos registrados en el formulario y la información impresa en el documento (como direcciones desactualizadas).
Solución: Realiza las capturas en un entorno con iluminación natural uniforme, sobre una superficie de contraste, asegurándote de que los cuatro bordes del documento sean perfectamente visibles. Si el comprobante de domicilio es rechazado, asegúrate de que sea un documento oficial emitido por una empresa de servicios reconocida en Perú (como Luz del Sur, Sedapal o Telefónica) y que refleje exactamente la dirección declarada.
2. Transacciones Retenidas o en Estado de Revisión de Seguridad
Causa común: Movimientos inusuales, cambios repentinos en el volumen de transacciones de un comercio, o recepción de fondos desde cuentas de terceros con alertas de riesgo.
Solución: Mantén la calma y prepárate para aportar documentación de respaldo que justifique el origen de los fondos (facturas de servicios profesionales firmadas, contratos de prestación de servicios o comprobantes de entrega del proyecto al cliente extranjero). El equipo de cumplimiento normativo suele liberar los fondos en un plazo de 24 a 48 horas hábiles tras la validación exitosa.
3. Restricciones por Inactividad de Cuenta
Causa común: Cuentas que no han registrado transacciones ni inicios de sesión durante periodos prolongados pueden incurrir en tarifas de mantenimiento administrativo o bloqueos preventivos.
Solución: Realiza al menos una transacción menor o un inicio de sesión regular de mantenimiento semestral para mantener el estatus activo de tu cuenta y evitar cargos innecesarios en tu saldo.
Preguntas Frecuentes Resueltas (FAQ)
¿Un freelancer en Perú puede retirar sus fondos directamente a cuentas bancarias locales como BCP o Interbank?
Sí, es técnicamente posible realizar una transferencia directa SWIFT hacia cuentas bancarias en moneda nacional o extranjera en el Perú. Sin embargo, debes tener en cuenta que las comisiones por transferencia internacional y el tipo de cambio de los bancos intermediarios pueden resultar elevados. Por ello, muchos profesionales prefieren utilizar canales alternativos de retiro como transferencias a tarjetas de débito asociadas o plataformas P2P como Airtm y exchanges de criptomonedas para optimizar la conversión a soles peruanos y evitar demoras innecesarias.
¿Qué diferencia a Skrill de PayPal en el cobro a clientes internacionales?
Mientras que PayPal es ampliamente reconocido en el comercio electrónico minorista, suele presentar mayores retenciones de fondos arbitrarias para freelancers y comisiones de conversión de divisas sumamente altas. Skrill, por su parte, ofrece mayor agilidad en transacciones multidivisa, menores costos fijos para cuentas comerciales y un ecosistema altamente optimizado para pagos digitales recurrentes y plataformas tecnológicas de alto rendimiento.
¿Cómo funciona exactamente la función Skrill 1-Tap para pagos en línea?
La tecnología Skrill 1-Tap permite a los usuarios autorizar pagos recurrentes o compras en comercios asociados (plataformas de gaming, brokers de forex, tiendas digitales) con un solo clic, sin necesidad de reintroducir contraseñas o datos de tarjetas en cada transacción. El sistema valida de manera segura la sesión activa del usuario y procesa el cobro de forma instantánea contra el saldo disponible en la billetera.
¿Es obligatorio declarar los ingresos recibidos a través de esta billetera ante la SUNAT?
Sí. Todo contribuyente domiciliado en el Perú se encuentra obligado a declarar y tributar por sus rentas de fuente mundial o extranjera según corresponda a su régimen tributario (por ejemplo, el Nuevo RUS, el Régimen MYPE Tributario o como persona natural con negocio mediante recibos por honorarios). Contar con un registro contable de las transferencias recibidas en tu billetera digital facilitará la correcta sustentación ante la administración tributaria.
Conclusión y Recomendación Editorial
El uso estratégico de herramientas financieras globales como la billetera digital de Paysafe representa un salto cualitativo indispensable para cualquier trabajador remoto, freelancer o pequeño comercio en el Perú y América Latina que aspire a competir con eficacia en los mercados internacionales durante 2026. La capacidad de gestionar múltiples monedas sin las fricciones de la banca tradicional, sumada a la velocidad de cobro y la robustez de protocolos regulatorios como los exigidos por la FCA, posiciona a esta plataforma como un aliado corporativo de primer orden.
No obstante, el éxito financiero digital radica en la optimización: combina las ventajas de los cobros instantáneos y la función Skrill 1-Tap con una estrategia inteligente de retiros y conversión de divisas, evaluando alternativas locales y P2P para proteger cada margen de ganancia. Te invitamos a continuar explorando nuestro portal para dominar todas las aristas de la economía digital; para profundizar en los métodos de extracción de efectivo hacia el sistema financiero nacional, consulta nuestra guía especializada sobre Retiros a Bancos de Perú y asegúrate de maximizar la rentabilidad de tu negocio en línea.